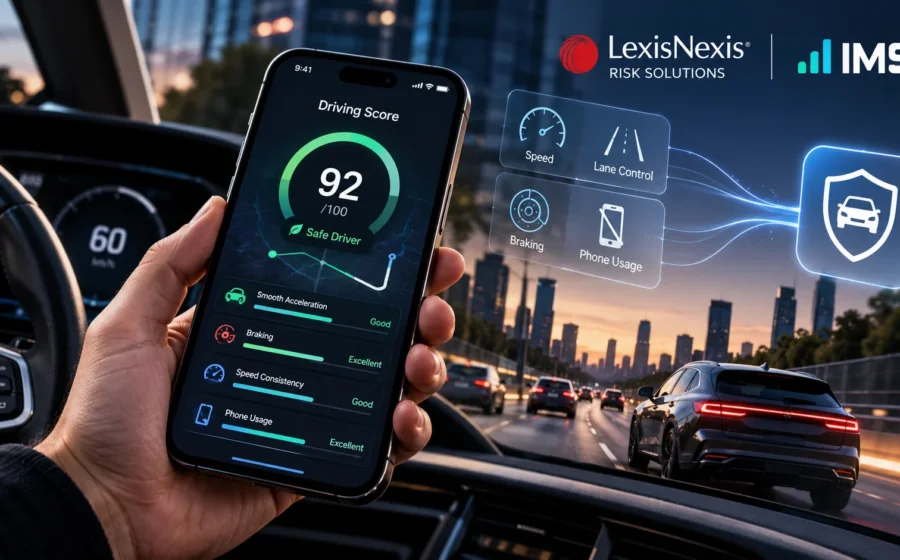
LexisNexis Risk Solutions و IMS از همکاری جدیدی برای توسعه یک سیستم تلماتیک مبتنی بر گوشی هوشمند خبر دادهاند که میتواند رفتار رانندگی کاربران را بدون نیاز به دانگل OBDII تحلیل کند.
راهکار جدید مدل امتیازدهی LexisNexis Drive Metrics را با فناوری IMS EdgeSDK ترکیب میکند. این سیستم میتواند در اپلیکیشن فعلی شرکت بیمه قرار بگیرد و اطلاعات مربوط به رانندگی را مستقیماً روی گوشی پردازش کند. براساس توضیحات رسمی دو شرکت، مشارکت راننده در این برنامه اختیاری است و کاربر امکان اشتراکگذاری امتیاز و ویژگیهای رفتاری خود با شرکت بیمه را دارد.
گوشی به حسگر رفتار رانندگی تبدیل میشود
فناوری EdgeSDK شرکت IMS به شرکتهای بیمه اجازه میدهد قابلیت تلماتیک را مستقیماً داخل اپلیکیشن فعلی خود اضافه کنند.
در چنین سیستمی، گوشی هوشمند میتواند اطلاعات مرتبط با نحوه رانندگی را دریافت و پردازش کند و سپس مدل Drive Metrics براساس این دادهها یک امتیاز ریسک و مجموعهای از شاخصهای رفتاری ایجاد کند.
این امتیاز میتواند در فرایندهایی مانند ارزیابی ریسک، صدور بیمهنامه و تعیین قیمت شخصیتر مورد استفاده قرار گیرد.
در نتیجه، شرکت بیمه لزوماً به نصب یک دستگاه سختافزاری جداگانه داخل خودرو نیاز ندارد و گوشی هوشمندی که راننده از قبل همراه خود دارد، بخشی از زیرساخت برنامه بیمه مبتنی بر میزان و نحوه رانندگی میشود.
داده خام رانندگی روی گوشی پردازش میشود
یکی از مهمترین تفاوتهای این سیستم با بسیاری از راهکارهای سنتی، محل پردازش دادهها است.
LexisNexis میگوید Drive Metrics و EdgeSDK اطلاعات رانندگی را روی خود دستگاه پردازش میکنند و داده خام مربوط به سفرها برای انجام تمام محاسبات مجبور نیست دائماً به فضای ابری منتقل شود.
پس از تحلیل، امتیاز Drive Metrics و برخی ویژگیهای رفتاری میتوانند با اجازه کاربر در اختیار شرکت بیمه قرار بگیرند.
این معماری علاوهبر کاهش حجم داده ارسالی به سرورها، میتواند هزینه ذخیرهسازی و پردازش ابری برنامههای تلماتیک را نیز کاهش دهد.
هزینه برنامههای بیمه مبتنی بر رانندگی کمتر میشود
یکی از انگیزههای اصلی همکاری LexisNexis و IMS کاهش هزینه اجرای برنامههای Usage-Based Insurance یا UBI است.
در سیستمهای سنتی، هرچه تعداد رانندگان بیشتر شود، هزینه انتقال، پردازش و نگهداری حجم عظیمی از دادههای سفر نیز افزایش پیدا میکند.
IMS و LexisNexis میگویند پردازش مستقیم روی گوشی میتواند بخشی از این هزینهها را حذف کند و در مقایسه با برخی معماریهای تلماتیک سنتی، صرفهجویی قابلتوجهی ایجاد کند.
در بیانیه رسمی همکاری، امکان کاهش هزینهها در برخی سناریوها به میزان ۵۰ درصد یا بیشتر مطرح شده است.
رفتار رانندگی میتواند روی قیمت بیمه اثر بگذارد
هدف اصلی Drive Metrics تبدیل رفتار راننده به شاخصهایی است که شرکت بیمه بتواند آنها را در ارزیابی ریسک استفاده کند.
بهجای اینکه قیمت بیمه فقط براساس عواملی مانند سن، سابقه رانندگی، نوع خودرو یا محل سکونت محاسبه شود، سیستمهای UBI میتوانند نحوه واقعی استفاده از خودرو را نیز وارد معادله کنند.
LexisNexis میگوید امتیاز و ویژگیهای تولیدشده توسط Drive Metrics میتوانند وارد سیستمهای فعلی قیمتگذاری و ارزیابی شرکتهای بیمه شوند.
در نتیجه، رانندهای که رفتار کمریسکتری دارد ممکن است در برخی برنامههای بیمه واجد شرایط قیمتگذاری شخصیتر شود؛ هرچند سیاست نهایی قیمتگذاری همچنان به شرکت بیمه و قوانین بازار مربوطه بستگی دارد.
کاربر باید برای مشارکت رضایت بدهد
موضوع حریم خصوصی یکی از مهمترین بخشهای چنین فناوریهایی است.
طبق توضیحات رسمی LexisNexis و IMS، سیستم جدید بر مشارکت مصرفکننده طراحی شده است و راننده میتواند تصمیم بگیرد امتیاز و ویژگیهای رفتاری ایجادشده را با شرکت بیمه به اشتراک بگذارد.
شرکتها همچنین تأکید دارند که دادههای خام مربوط به سفر روی دستگاه باقی میمانند و خروجی تحلیلشده برای استفاده بیمهگر به اشتراک گذاشته میشود.
بااینحال، جزئیات دقیق مجوزهای اپلیکیشن، نوع دادههای حسگرها و نحوه استفاده هر شرکت بیمه از اطلاعات میتواند بسته به پیادهسازی متفاوت باشد؛ بنابراین کاربران همچنان باید شرایط حریم خصوصی برنامه بیمه خود را بررسی کنند.
حتی شرکتهای بیمه بدون اپلیکیشن هم میتوانند از آن استفاده کنند
شرکتهای بیمهای که اپلیکیشن اختصاصی دارند میتوانند IMS EdgeSDK را مستقیماً در نرمافزار فعلی خود ادغام کنند.
برای شرکتهایی که اپلیکیشن مستقل ندارند نیز IMS یک راهکار White-label ارائه میدهد تا بتوانند بدون ساخت یک پلتفرم کامل از ابتدا، برنامه بیمه مبتنی بر رفتار رانندگی راهاندازی کنند.
همکاری جدید فعلاً با تمرکز بر بازار بیمه خودرو در ایالات متحده معرفی شده و هنوز نام شرکت بیمه مشخصی که این راهکار را برای مشتریان نهایی فعال کند اعلام نشده است.
بنابراین این فناوری درحالحاضر بیشتر یک زیرساخت آماده برای شرکتهای بیمه محسوب میشود تا قابلیتی که همین امروز روی تمام اپلیکیشنهای بیمه فعال شده باشد.
دیدگاهها